Juez ordena arresto de cinco días contra el alcalde de Cali, Alejandro Eder, por desacato de tutela
21 septiembre, 2026

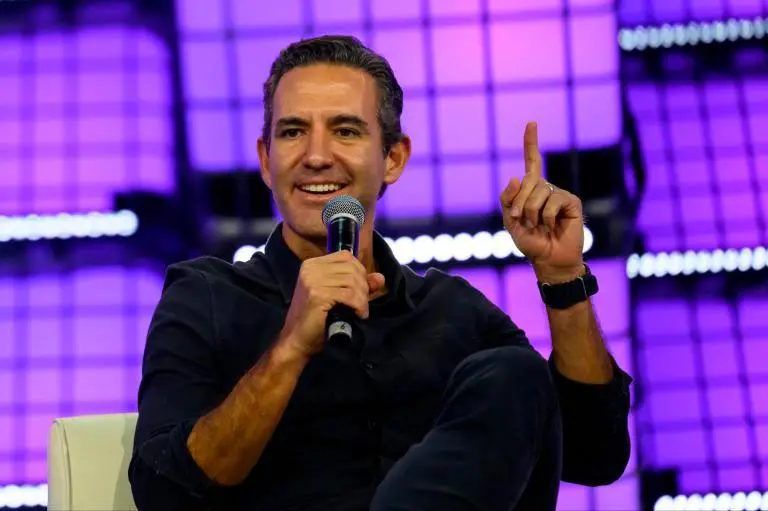
El fundador y director general de Nu, David Vélez, volvió a situar la tasa de usura en el centro del debate financiero colombiano. Según el empresario, este mecanismo, diseñado para proteger a los consumidores de cobros excesivos, termina cerrándoles la puerta del crédito formal a millones de personas y empujándolas hacia prestamistas informales conocidos como “gota a gota”.
“El resultado para esa persona no es crédito más barato: es quedarse sin crédito”, afirmó Vélez, al explicar la paradoja que, a su juicio, encierra el tope regulatorio. Cuando una entidad financiera considera que la tasa máxima permitida no compensa el riesgo de prestar a determinados perfiles, opta por no desembolsar el crédito, dejando al solicitante sin alternativas dentro del sistema regulado.
El argumento del CEO de Nu apunta especialmente a los consumidores con poco historial crediticio. Para las entidades, evaluar el riesgo de impago resulta más complejo cuando no existen registros amplios de préstamos, tarjetas o productos financieros. En esos casos, el límite fijado por la regulación puede convertir operaciones potencialmente viables en créditos simplemente inexistentes.
Para sustentar su planteamiento, Vélez citó un informe de Anif y Colombia Fintech de 2025, según el cual más del 65% de los adultos en Colombia no contaba con crédito formal. La cifra revela una brecha de inclusión que, según el empresario, el tope a los intereses no resuelve sino que agrava.
Las estimaciones del mismo documento muestran que las tasas anuales promedio del “gota a gota” alcanzan cerca del 382% para personas y hasta el 666% para mipymes. Vélez utilizó estas cifras para plantear una comparación directa: una persona excluida del sistema formal puede terminar pagando costos exponencialmente mayores, además de enfrentar riesgos asociados a amenazas y violencia.
“¿Quién perdería con más alternativas formales? El ‘gota a gota’”, escribió el directivo, al defender que ampliar la oferta de crédito regulado reduciría el espacio del prestamista ilegal.
Vélez aclaró que su planteamiento no se reduce a suprimir el límite a los intereses. “Quitar el tope, por sí solo, no basta”, sostuvo. Su propuesta incluye tres condiciones adicionales: mayor competencia entre entidades, transparencia en los costos y protección efectiva frente a abusos.
En ese escenario, la discusión sobre la tasa de usura deja de ser únicamente una cuestión sobre cuál debería ser el tope de los intereses y se traslada a otra pregunta: cómo ampliar el acceso al crédito formal sin desproteger al consumidor.
El fundador de Nu vinculó el debate con tres cambios tecnológicos que atraviesa el sistema financiero colombiano. El primero es Bre-B, el sistema de pagos inmediatos del Banco de la República, que permite a las entidades digitales competir con los bancos tradicionales sin necesidad de una extensa red de oficinas físicas.
El segundo son los pagos digitales, que generan información valiosa sobre los hábitos de consumo. Con la autorización del usuario y bajo las reglas de tratamiento de datos, estos registros pueden contribuir a evaluar a personas y pequeños negocios antes excluidos del crédito formal.
El tercero es Open Finance, que permite al usuario compartir su información financiera con otras entidades para recibir ofertas personalizadas. La lógica planteada por Vélez es directa: más información reduce la incertidumbre sobre el riesgo de un cliente y, a su vez, permite que más entidades compitan por atenderlo.
Vélez también cuestionó otros mecanismos de intervención sobre los precios y citó como ejemplos las políticas de control de alquileres en Nueva York y Buenos Aires, así como la fijación de precios de alimentos en Venezuela. A partir de estos casos, defendió la tesis de que el mercado puede determinar los precios de manera más eficiente que un precio fijado por decreto.
Esa es, en última instancia, la discusión que abrió el empresario colombiano: si un límite a los intereses efectivamente protege al consumidor cuando una parte mayoritaria de la población queda por fuera del crédito formal, o si se requieren otras herramientas para ampliar la inclusión financiera sin sacrificar la protección.