Drones Reaper de EE.UU. llegan a Colombia para reforzar operaciones contra el narcotráfico
30 octubre, 2026
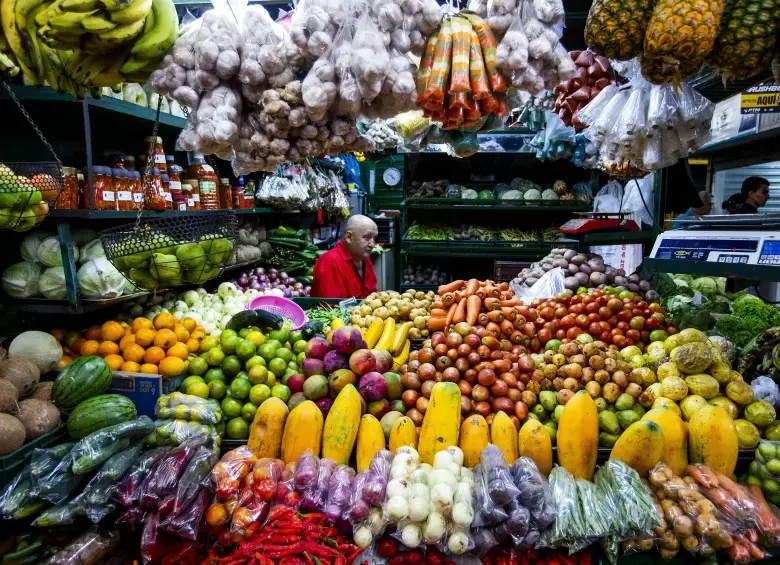
La reforma tributaria del Gobierno De la Espriella, conocida como la Ley de Rescate Fiscal, ha generado un intenso debate debido a los cambios propuestos en el impuesto al valor agregado (IVA) que modificarían el tratamiento tributario de varios alimentos de consumo cotidiano. De acuerdo con el proyecto, productos como los fríjoles, las lentejas, los garbanzos y algunos quesos perderían beneficios tributarios, mientras que el salchichón, la butifarra y la mortadela conservarían la condición de bienes exentos.
La reorganización, que entraría en vigor el 1 de enero de 2028, busca aumentar el recaudo a través de ajustes al consumo. Aunque la tarifa general del IVA se mantendría en 19%, desaparecería la tarifa reducida del 5% para un grupo de productos que incluye café, azúcar refinada, aceites vegetales, pastas alimenticias y chocolate de mesa.
El tratamiento diferenciado de los alimentos ha abierto un debate sobre el impacto que estos cambios podrían tener en la alimentación de los hogares y el costo de los productos de la canasta familiar. Uno de los cambios más llamativos está en el artículo 46, que conserva la categoría de bienes exentos de IVA para el salchichón, la butifarra y la mortadela, permitiendo a sus productores solicitar la devolución o compensación del IVA pagado en los insumos y procesos de producción.
Por otro lado, productos como los fríjoles, las lentejas, los garbanzos y algunos quesos pasarían a la tarifa general del 19% al no quedar incluidos en las nuevas listas de bienes excluidos o exentos. La modificación también afectaría a frutas y verduras frescas, generando preocupación sobre el acceso a alimentos saludables.
Expertos en nutrición han cuestionado la decisión de gravar con IVA alimentos de alta calidad nutricional mientras se mantiene la exención para embutidos de menor calidad nutricional. Además, han señalado que muchos de los alimentos afectados por el cambio en el IVA son la base de programas sociales como el Programa de Alimentación Escolar (PAE).
La propuesta también incluye un impuesto específico para las bebidas ultraprocesadas endulzadas, independiente del IVA, que comenzaría a cobrarse en 2028. La tarifa dependería de la cantidad de azúcar añadido, oscilando entre $45 y $76 por cada 100 mililitros.
El proyecto de ley ha generado controversia debido a las diferencias entre lo planteado en la exposición de motivos y el articulado, lo que ha llevado a cuestionamientos sobre la coherencia de la propuesta y su impacto potencial en la alimentación de la población.